Eine Hochzeitsversicherung braucht ihr hoffentlich nie. Doch wenn eure Hochzeit plötzlich nicht stattfinden kann, ist das schon schlimm genug. Müsst ihr dann auch noch hohe Stornokosten für eure Location und die gebuchten Dienstleister bezahlen, wird es zusätzlich richtig teuer.
Eine gute Hochzeitsversicherung kann euch vor diesen finanziellen Folgen schützen. Aber welche Leistungen sind wirklich wichtig? Wir zeigen euch anhand konkreter Beispiele, welche Risiken ihr absichern könnt, was eine Hochzeitsversicherung kostet und worauf ihr beim Abschluss achten solltet.
Wovor schützt euch eine Hochzeitsversicherung und wann ist sie wirklich sinnvoll?
Stellt euch vor, eure Hochzeitslocation wird wenige Tage vor der Feier durch einen Brand zerstört. Oder einer eurer engsten Angehörigen wird plötzlich schwer krank und ihr müsst eure Hochzeit verschieben.
Obwohl die Feier nicht stattfindet, können für Location, Catering, Fotograf und andere bereits gebuchte Leistungen hohe Stornokosten entstehen.
Eine gute Hochzeitsversicherung kann euch davor schützen, auf diesen Kosten sitzen zu bleiben. Je nach Tarif werden auch notwendige Mehrkosten übernommen, wenn ihr beispielsweise kurzfristig eine neue Location oder einen Ersatzdienstleister buchen müsst.
Für wen lohnt sich eine Hochzeitsversicherung? Besonders für Brautpaare, die bereits hohe Beträge verbindlich gebucht haben und die finanziellen Folgen einer kurzfristigen Absage nur schwer selbst tragen könnten.
Denn schließlich möchtet ihr eure Hochzeit im schlimmsten Fall zu einem späteren Zeitpunkt nachholen können, ohne dafür ein zweites Mal das gesamte Budget aufbringen zu müssen.
Was müsst ihr bezahlen, wenn ihr eure Hochzeit absagt? In unserem Artikel Hochzeit absagen: Diese Stornokosten kommen auf euch zu erklären wir euch, wann und in welcher Höhe ihr eure gebuchten Dienstleister trotz einer Absage bezahlen müsst.
Wie funktioniert eine Hochzeitsversicherung?
Das Prinzip ist ähnlich wie bei einer Reiserücktrittsversicherung: Muss die Hochzeit aus einem versicherten Grund abgesagt werden, übernimmt die Versicherung die erstattungsfähigen Stornokosten im vereinbarten Umfang.
Beim Abschluss gebt ihr die Gesamtkosten eurer Hochzeit an und legt damit die Versicherungssumme fest. Daraus berechnet sich euer Versicherungsbeitrag, den ihr in der Regel einmalig bezahlt.
Entscheidend ist, welche Ereignisse und Personen versichert sind und welche Kosten im Schadenfall übernommen werden. Genau hier unterscheiden sich die Angebote erheblich.
Tipp
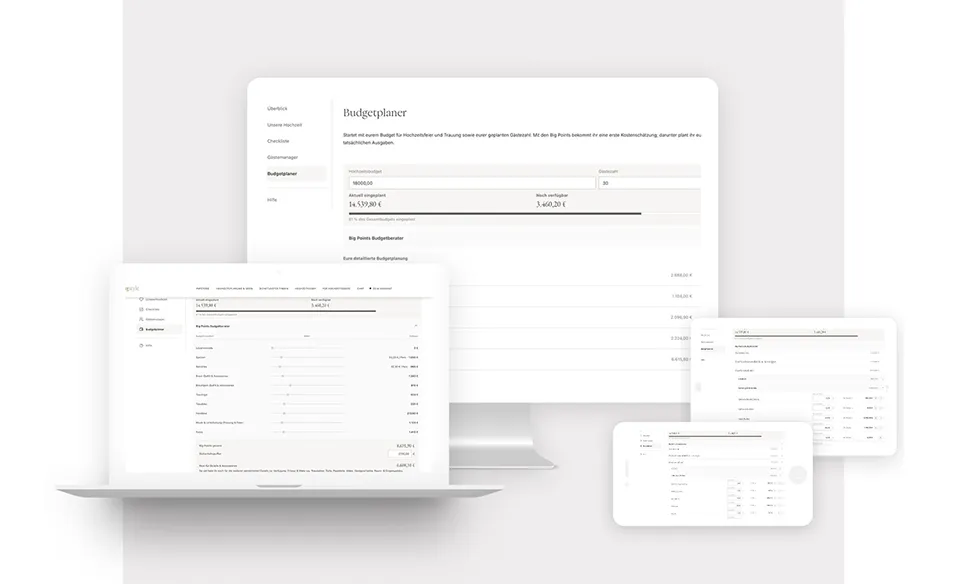
Alle Hochzeitskosten im Blick behalten
Mit unserem kostenlosen Budgetplaner erfasst ihr eure geplanten Ausgaben, bereits gebuchten Leistungen und tatsächlichen Kosten. So habt ihr auch für die Ermittlung eurer Versicherungssumme eine gute Grundlage.
Diese 5 wichtige Punkte sollte eine gute Hochzeitsversicherung abdecken
Am besten noch einmal doppelt Checken
Wie bei jeder Versicherung sind es die Details, die einen guten Versicherungsschutz ausmachen und damit Preis und Leistung vergleichbar machen.
Denn einige Tarife bieten hauptsächlich eine Stornoversicherung, während andere auch zusätzliche Risiken und mögliche Schäden während der Hochzeitsfeier berücksichtigen.
Wir haben euch deshalb fünf Leistungen zusammengestellt, die wir bei einer Hochzeitsversicherung für besonders wichtig halten.
1 | Absage oder Verschiebung eurer Hochzeit
Muss eure Hochzeit wegen eines unerwarteten Ereignisses kurzfristig abgesagt werden, können erhebliche Stornokosten entstehen.
Deshalb sollte eine gute Hochzeitsversicherung beispielsweise folgende Risiken abdecken:
- Schwere Erkrankung oder Unfall: Einer von euch oder ein naher Angehöriger erkrankt unerwartet schwer oder hat einen Unfall, sodass die Hochzeit nicht stattfinden kann.
- Todesfall: Ein naher Angehöriger verstirbt kurz vor der Hochzeit und euch ist verständlicherweise nicht nach Feiern zumute.
- Erheblicher Schaden am Eigentum: Beispielsweise wird euer Haus durch einen Brand schwer beschädigt und ihr könnt eure Hochzeit deshalb nicht wie geplant feiern.
Achtet darauf, welche Personen mitversichert sind. Bei guten Tarifen gehören neben dem Brautpaar beispielsweise auch Eltern, Geschwister, Kinder und Trauzeugen zu den sogenannten Risikopersonen.
Allerdings gelten für Erkrankungen und Unfallverletzungen bestimmte Voraussetzungen. Nicht jede Erkrankung oder jeder Krankenhausaufenthalt führt automatisch zu einem Versicherungsfall.
Warum die Verschiebung besonders wichtig ist
Meist möchtet ihr eure Hochzeit gar nicht endgültig absagen, sondern einfach zu einem späteren Zeitpunkt nachholen.
Deshalb sollte eure Versicherung möglichst nicht nur die Stornierung, sondern auch eine notwendige Umbuchung berücksichtigen.
Denn selbst wenn eure Dienstleister bereit sind, den Termin zu verschieben, können durch Umbuchungen oder Ersatzbuchungen zusätzliche Kosten entstehen.
Unser Tipp: Achtet darauf, innerhalb welchen Zeitraums ihr eure Hochzeit nachholen dürft und bis zu welcher Höhe zusätzliche Umbuchungskosten übernommen werden.
Bei manchen umfangreichen Tarifen ist eine Verschiebung innerhalb von zwölf Monaten vorgesehen. Die Übernahme der Mehrkosten kann dabei auf einen bestimmten Prozentsatz der Versicherungssumme begrenzt sein.
2 | Ausfall eurer Location oder wichtiger Hochzeitsdienstleister
Auch wenn ihr selbst und alle Angehörigen gesund sind, kann ein unerwartetes Ereignis eure gesamte Hochzeitsplanung durcheinanderbringen.
Hier ein paar Szenarien aus dem Hochzeitsalltag:
- Eure Location wurde versehentlich doppelt gebucht.
- Der Festsaal wird durch Brandstiftung oder ein Feuer zerstört.
- Ein wichtiger Hochzeitsdienstleister wird insolvent.
- Der Caterer oder Florist sagt kurz vor der Hochzeit ab.
- Eure Kirche muss plötzlich umfassend saniert werden.
- Der Fotograf oder ein anderer Hochzeitsdienstleister erkrankt und fällt aus.
Besonders ärgerlich wird es, wenn ihr kurzfristig Ersatz organisieren müsst, der deutlich teurer ist als die ursprünglich gebuchte Leistung.
Oder wenn ihr bereits hohe Anzahlungen geleistet habt und der Anbieter plötzlich insolvent ist.
Deshalb ist die Absicherung gegen den Ausfall wichtiger Dienstleister für uns ein wesentliches Qualitätsmerkmal.
Umfangreiche Hochzeitsversicherungen können beispielsweise den Ausfall einer Location durch Brand oder Doppelbuchung, die Insolvenz vertraglich gebundener gewerblicher Dienstleister oder das Nichterscheinen eines gebuchten Fotografen, DJs oder Caterers berücksichtigen.
Allerdings sind die Gründe für einen versicherten Ausfall meist genau festgelegt. Eine unerwartete Kirchensanierung oder die Absage eines Floristen ist beispielsweise nicht automatisch eingeschlossen.
Unser Tipp: Prüft, welche Dienstleister und Ausfallgründe ausdrücklich versichert sind. Und achtet darauf, ob die Versicherung verlorene Anzahlungen, notwendige Ersatzbuchungen oder die dadurch entstehenden Mehrkosten übernimmt.
Tipps & Sponsoren
3 | Nichtlieferung oder Beschädigung von Brautkleid, Anzug und Trauringen
Ob ihr es glaubt oder nicht: Auch in der Hochzeitswelt gibt es leider Anbieter, die ihre Versprechen nicht halten.
Wir haben bereits viele Brautpaare betreut, die ein falsch geliefertes Brautkleid oder einen völlig verschnittenen Hochzeitsanzug erhalten haben.
Und dann sind zunächst einmal 1.000 bis 2.000 € zusätzlich nötig, weil kurzfristig Ersatz beschafft werden muss. Im schlimmsten Fall folgt anschließend noch eine langwierige Auseinandersetzung mit dem ursprünglichen Anbieter.
Das reißt selbst mit dem besten Hochzeitsbudgetplan erst einmal ein großes Loch in die Kasse.
Ähnlich ärgerlich ist es, wenn eure Trauringe nicht rechtzeitig geliefert oder kurz vor der Hochzeit beschädigt werden.
Deshalb solltet ihr darauf achten, ob eure Hochzeitsversicherung auch die Nichtlieferung, Beschädigung oder Zerstörung wichtiger Hochzeitsartikel berücksichtigt.
Bei umfangreichen Tarifen können hierfür beispielsweise notwendige Reparaturen oder Ersatzbeschaffungen versichert sein.
Wichtig ist allerdings die Unterscheidung: Eine falsche Größe oder eine mangelhafte Anfertigung ist nicht automatisch ein Versicherungsfall. Dafür habt ihr gegebenenfalls Ansprüche gegenüber dem ursprünglichen Anbieter.
Prüft deshalb genau, welche Ereignisse versichert sind und bis zu welchem Betrag Reparaturen oder Ersatzbeschaffungen erstattet werden.
4 | Einer von euch sagt beim Standesamt „Nein“
Okay, das ist hollywoodreif und trotzdem mitten aus dem Leben. Und vor allem menschlich.
Denn ohne Frage: Das Ja-Wort im Standesamt hat rechtliche Folgen. Und es ist völlig in Ordnung, wenn einer von euch vor der Ehe noch einmal alle Punkte durchgeht und unmittelbar vor der Hochzeit feststellt: Ich bin noch nicht bereit für diesen Schritt und all seine Konsequenzen.
Doch was passiert dann mit der großen Hochzeitsfeier, die ihr im Anschluss geplant habt?
Schließlich sind eure Location und alle Dienstleister bereits gebucht. Und möglicherweise müsst ihr für zahlreiche Leistungen hohe Stornokosten bezahlen.
Was viele nicht wissen: Es gibt tatsächlich Hochzeitsversicherungen, die eine überraschende Eheverweigerung beim Standesamt ausdrücklich absichern.
Das bedeutet allerdings nicht, dass jede Trennung oder freiwillige Absage der Hochzeit versichert ist.
Entscheidend ist, dass die Verweigerung der Eheschließung beim Standesamt nach den Versicherungsbedingungen als versichertes Ereignis gilt.
Wir finden diese Leistung besonders interessant, weil sie zeigt, wie unterschiedlich der Versicherungsschutz ausgestaltet sein kann.
5 | Schutz vor Sach- und Personenschäden während der Hochzeitsfeier
Auch während eurer Feier kann natürlich etwas passieren, das unerwartete Kosten verursacht.
Beispielsweise:
- Eine Eingangstür des gemieteten Festsaals wird beschädigt.
- Eine Kerze entzündet ein Feuer auf der Tischdecke.
- Die Einrichtung eurer Hochzeitslocation wird beschädigt.
- Ein Gast verletzt sich während der Feier.
Daraus können Schadenersatzansprüche entstehen, wenn ihr als Veranstalter für den jeweiligen Schaden rechtlich verantwortlich seid.
Allerdings haftet ihr nicht automatisch für alles, was eure Gäste tun.
Deshalb finden wir es besonders sinnvoll, wenn eine Hochzeitsversicherung auch eine Veranstalterhaftpflicht beinhaltet.
Diese prüft im vereinbarten Umfang, ob Schadenersatzansprüche gegen euch berechtigt sind, übernimmt versicherte Schäden und wehrt unberechtigte Forderungen ab.
Bei manchen Hochzeitsversicherungen ist eine solche Haftpflicht bereits enthalten. Bei anderen müsst ihr sie zusätzlich abschließen.
Unser Tipp: Prüft insbesondere, ob Schäden an gemieteten Räumen und Einrichtungsgegenständen berücksichtigt werden. Klärt außerdem, welche Risiken bereits durch eure private Haftpflichtversicherung abgedeckt sind.
Tipps & Sponsoren
Welche Risiken sind nicht automatisch versichert?
Auch ein umfangreicher Versicherungsschutz hat Grenzen.
So unterscheiden sich die Tarife beispielsweise darin, welche Erkrankungen, behördlichen Einschränkungen oder wetterbedingten Ereignisse berücksichtigt werden.
Besonders wichtig ist deshalb ein genauer Blick auf die Ausschlüsse und Leistungsvoraussetzungen. Denn eine Versicherung, die bestimmte Risiken ausdrücklich absichert, kann in anderen Bereichen deutlich eingeschränkter sein.
Ist eure Hochzeit auch bei Corona oder einer Pandemie versichert?
Erinnert euch an 2020: Unzählige Brautpaare mussten ihre Hochzeiten verschieben, weil Veranstaltungen zeitweise nicht oder nur eingeschränkt stattfinden durften.
Die Erfahrungen aus dieser Zeit zeigen, wie wichtig es ist, den Versicherungsschutz genau zu prüfen.
Denn es macht einen Unterschied, ob eine versicherte Person unerwartet schwer erkrankt oder eure Feier wegen eines allgemeinen behördlichen Veranstaltungsverbots nicht stattfinden darf.
Einige Versicherungen berücksichtigen bestimmte schwere Erkrankungen durch Infektionskrankheiten. Pandemien und behördliche Verbote können dagegen ausdrücklich ausgeschlossen sein.
Unser Tipp: Fragt vor dem Abschluss ausdrücklich nach, unter welchen Voraussetzungen Infektionskrankheiten, Pandemien und behördliche Veranstaltungsverbote versichert sind.
Sollte man auch schlechtes Wetter versichern?
Tatsächlich gibt es spezielle Wetter- und Regenversicherungen für Veranstaltungen. Bei manchen wird beispielsweise eine vorher festgelegte Entschädigung gezahlt, wenn an einem bestimmten Ort eine vereinbarte Regenmenge überschritten wird.
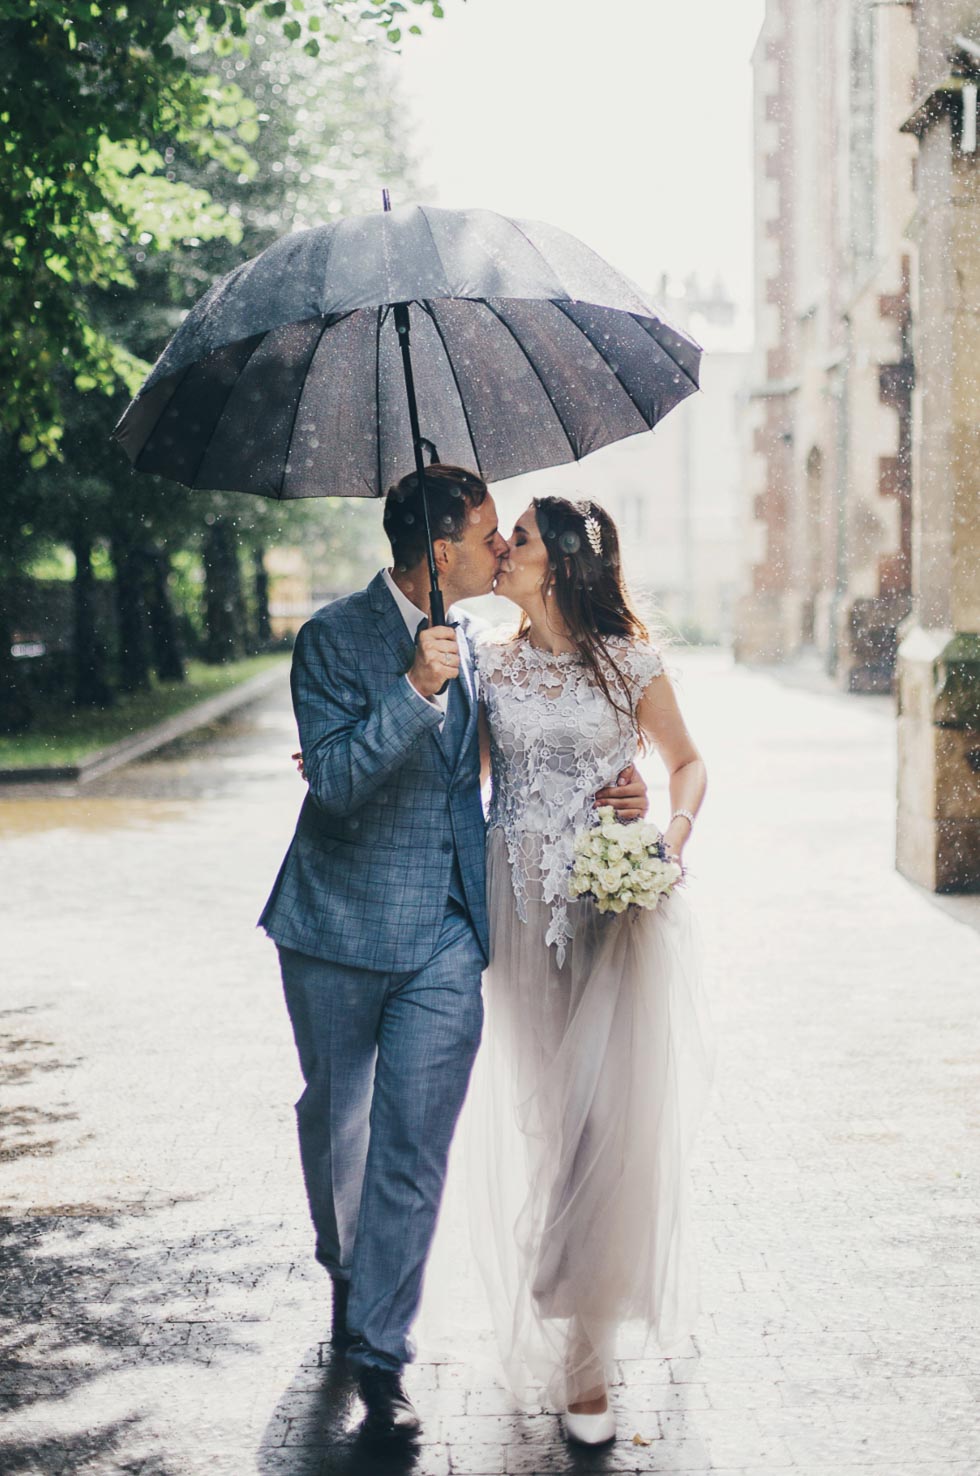
Wir halten eine solche Zusatzversicherung für die meisten Hochzeiten allerdings nicht für sinnvoll.
Denn ob es am Hochzeitstag regnet, kann niemand zuverlässig vorhersagen. Eine Versicherung, die nur bei einer bestimmten Regenmenge zahlt, ist aus unserer Sicht eher eine Wette auf das Wetter als eine wirklich hilfreiche Absicherung.
Viel sinnvoller ist ein guter Plan B: eine überdachte Alternative für die freie Trauung, ein Zelt für den Empfang oder geeignete Innenräume für eure Feier.
Davon zu unterscheiden sind außergewöhnliche Unwetter, durch die beispielsweise eure Location zerstört oder die Anreise zur Hochzeit unmöglich wird. Solche Ereignisse können bei bestimmten Hochzeitsversicherungen bereits zu den versicherten Risiken gehören.
Tipps & Sponsoren
Worauf solltet ihr beim Abschluss einer Hochzeitsversicherung achten?
Am besten vor dem Unterzeichnen Checken
Nachdem ihr die wichtigsten Leistungen kennt, könnt ihr verschiedene Angebote wesentlich besser vergleichen.
Dabei würden wir nicht nur auf den Versicherungsbeitrag achten, sondern vor allem auf diese Punkte:
1 | Welche Leistungen sind tatsächlich enthalten?
Prüft zunächst, ob die fünf beschriebenen Schutzbereiche berücksichtigt werden.
Besonders wichtig sind darüber hinaus:
- Versicherte Personen: Welche Angehörigen und Trauzeugen gelten als Risikopersonen?
- Versicherte Ereignisse: Welche konkreten Gründe für eine Absage oder Verschiebung sind eingeschlossen?
- Leistungsgrenzen: Wie hoch ist die Erstattung für Stornierungen, Umbuchungen oder Ersatzbeschaffungen?
- Selbstbehalt: Welchen Anteil eines Schadens müsst ihr gegebenenfalls selbst bezahlen?
- Zusatzleistungen: Ist beispielsweise eine Veranstalterhaftpflicht bereits enthalten?
Ein günstiger Versicherungsbeitrag sagt zunächst wenig darüber aus, wie gut ihr tatsächlich abgesichert seid.
2 | Welche Feierlichkeiten sind versichert?
Achtet darauf, welche Veranstaltungen rund um eure Hochzeit eingeschlossen sind.
Dazu gehören möglicherweise:
- Polterabend
- Standesamtliche Trauung
- Kirchliche oder freie Trauung
- Hochzeitsfeier
Prüft außerdem, ob der Versicherungsschutz ausschließlich in Deutschland oder auch bei einer Hochzeit im Ausland gilt.
Gerade wenn ihr im Ausland heiraten möchtet, solltet ihr euch den geografischen Geltungsbereich ausdrücklich bestätigen lassen.
3 | Wie lange gilt der Versicherungsschutz?
Bei einer Hochzeit, die viele Monate im Voraus geplant wird, ist die Versicherungsdauer besonders wichtig.
Denn einige Hochzeitsversicherungen enden spätestens zwölf Monate nach Vertragsabschluss.
Wenn ihr eure Location bereits 18 oder 24 Monate vor dem Hochzeitstermin bucht, solltet ihr deshalb prüfen, ob und ab wann ein passender Versicherungsschutz möglich ist.
Auch für die Verschiebung auf einen neuen Hochzeitstermin können besondere Fristen gelten.
4 | Wer ist euer Ansprechpartner im Schadenfall?
Eine Hochzeitsversicherung soll euch im Ernstfall Arbeit und finanzielle Sorgen abnehmen.
Deshalb finden wir einen kompetenten Ansprechpartner wichtig, der euch die Versicherungsbedingungen erklären und bei der Schadenmeldung unterstützen kann.
Ob ihr direkt bei einem Versicherer oder über einen qualifizierten Vermittler abschließt, ist dabei weniger entscheidend.
Wichtig ist, dass ihr wisst, bei welchem Versicherer ihr tatsächlich versichert seid und an wen ihr euch wenden könnt.
Wird euch eine Hochzeitsversicherung beispielsweise über einen anderen Hochzeitsdienstleister angeboten, schaut deshalb besonders genau hin.
Tipps & Sponsoren
Was kostet eine Hochzeitsversicherung?
Die Kosten einer Hochzeitsversicherung richten sich vor allem nach der vereinbarten Versicherungssumme und dem enthaltenen Leistungsumfang.
Bei vielen Angeboten zahlt ihr einen einmaligen Beitrag, der sich aus den Gesamtkosten eurer Hochzeit berechnet.
Je umfangreicher die versicherten Leistungen sind, desto genauer solltet ihr prüfen, was ihr für den jeweiligen Beitrag erhaltet.
Hochzeitsversicherung: Preisbeispiele im Überblick
Damit ihr eine erste Vorstellung bekommt, haben wir euch Beispielbeiträge aus einer umfangreichen Hochzeitsversicherung zusammengestellt:
- 5.000 € Hochzeitsbudget: 91,52 € Versicherungsbeitrag
- 10.000 € Hochzeitsbudget: 183,06 € Versicherungsbeitrag
- 15.000 € Hochzeitsbudget: 274,58 € Versicherungsbeitrag
- 20.000 € Hochzeitsbudget: 366,12 € Versicherungsbeitrag
Diese Beispielrechnung stammt aus einer früheren Tarifkalkulation. Die Beiträge sind nicht als aktuelle allgemeine Marktpreise zu verstehen. Für den tatsächlichen Beitrag ist immer das individuelle Angebot des Versicherers maßgeblich.
Das entspricht einem einmaligen Versicherungsbeitrag von ungefähr 1,8 % des Hochzeitsbudgets.
Bei einer Hochzeit für 20.000 € investiert ihr damit beispielsweise rund 366 € in die Absicherung bestimmter finanzieller Risiken.
Natürlich ist das kein kleiner Betrag. Im Verhältnis zu möglichen Stornokosten von mehreren Tausend Euro kann sich diese Investition aber durchaus lohnen.
Unser Tipp: Lasst euch nicht allein von besonders günstigen Komplettangeboten überzeugen. Entscheidend ist, welche Leistungen tatsächlich enthalten sind und ob wichtige Risiken nur gegen Aufpreis abgesichert werden können.
Wie ermittelt ihr die passende Versicherungssumme?
Um die Versicherungssumme zu berechnen, solltet ihr alle relevanten Kosten eurer Hochzeit berücksichtigen.
Dazu gehören beispielsweise:
- Locationmiete, Zelte oder Pavillons
- Catering und Getränke
- Fotograf und Videograf
- DJ, Band und Unterhaltungskünstler
- Dekoration und Floristik
- Brautkleid und Hochzeitsanzug
- Trauringe
- Hochzeitsauto und Trauzeremonie
- Hochzeitstorte
- Übernachtungen und weitere gebuchte Leistungen
Welche Kosten bei der Berechnung berücksichtigt werden, hängt von den Bedingungen des jeweiligen Versicherers ab.
Unser Tipp: Mit unserem Artikel über die Kosten der Hochzeit inklusive kostenlosem Budgetplaner könnt ihr eure gesamten Ausgaben übersichtlich zusammenstellen und damit auch die benötigte Versicherungssumme leichter ermitteln.
Lasst euch die Hochzeitsversicherung schenken
Vielleicht möchten eure Eltern oder Großeltern euch bei der Hochzeitsplanung finanziell unterstützen.
Dann ist es eine schöne und praktische Idee, euch die Hochzeitsversicherung schenken zu lassen.
Bei einigen Anbietern können Angehörige sogar selbst als Versicherungsnehmer auftreten, während ihr als Brautpaar versichert seid.
So helfen euch eure Eltern oder Großeltern nicht nur bei der Finanzierung, sondern schenken euch gleichzeitig zusätzliche Planungssicherheit.
Tipps & Sponsoren
Wann solltet ihr eure Hochzeitsversicherung abschließen?
Am besten beschäftigt ihr euch bereits mit dem Thema, wenn ihr die ersten größeren Buchungen für eure Hochzeit vornehmt.
Denn sobald Location und andere wichtige Dienstleister verbindlich gebucht sind, können bei einer späteren Absage finanzielle Verpflichtungen entstehen.
Dabei müsst ihr allerdings auf zwei Punkte achten:
1. Die Abschlussfrist: Manche Versicherer verlangen einen bestimmten Mindestabstand zwischen dem Vertragsabschluss und dem Hochzeitstermin. Ein Monat ist beispielsweise eine mögliche Frist. Wenn ihr bereits standesamtlich verheiratet seid und nur noch die spätere Feier absichern möchtet, können andere Fristen gelten.
2. Die Versicherungsdauer: Bei einigen Tarifen endet der Versicherungsschutz spätestens zwölf Monate nach Vertragsabschluss. Wenn ihr eure Hochzeit wesentlich länger im Voraus plant, solltet ihr deshalb rechtzeitig klären, ab wann und wie lange ihr euch absichern könnt.
Lasst euch dazu am besten beraten, sobald ihr euren Hochzeitstermin festgelegt und die ersten größeren Verträge abgeschlossen habt.
Was müsst ihr tun, wenn ein Versicherungsfall eintritt?
Sollte eure Hochzeit tatsächlich abgesagt oder verschoben werden müssen, informiert möglichst schnell euren Versicherer.
Bewahrt insbesondere diese Unterlagen auf:
- Buchungsbestätigungen und Dienstleisterverträge
- Rechnungen und Zahlungsnachweise
- Schriftliche Stornierungs- oder Umbuchungsbestätigungen
- Nachweise über den Grund der Absage
- Belege für eventuell entstandene Mehrkosten
Je nach Versicherungsfall können zusätzliche Nachweise erforderlich sein, beispielsweise ein ärztliches Attest bei einer versicherten schweren Erkrankung.
Wichtig ist außerdem, die vertraglich vereinbarten Meldefristen einzuhalten und vermeidbare zusätzliche Kosten möglichst gering zu halten.
Unser Fazit: Wann lohnt sich eine Hochzeitsversicherung?
Eine Hochzeitsversicherung kann euch vor erheblichen finanziellen Folgen schützen, wenn eure Hochzeit aus einem versicherten Grund abgesagt oder verschoben werden muss.
Gerade bei einer größeren Feier, für die ihr bereits viele Leistungen verbindlich gebucht habt, halten wir diese Absicherung für sinnvoll.
Wichtig ist allerdings, dass ihr nicht nur die Stornokosten betrachtet. Auch der Ausfall eurer Location, die Nichtlieferung wichtiger Hochzeitsartikel oder mögliche Haftpflichtschäden können erhebliche Kosten verursachen.
Vergleicht deshalb genau, welche dieser Risiken versichert sind und welche Leistungen ihr für euren Beitrag erhaltet.
Dann habt ihr hoffentlich eine Versicherung abgeschlossen, die ihr niemals benötigt, die euch im Ernstfall aber genau dort hilft, wo es wirklich wichtig ist.
Alle Planungstipps für eure Hochzeit entdecken
In diesen Artikeln findet ihr alles, was ihr für die Planung eurer Hochzeit wissen müsst: